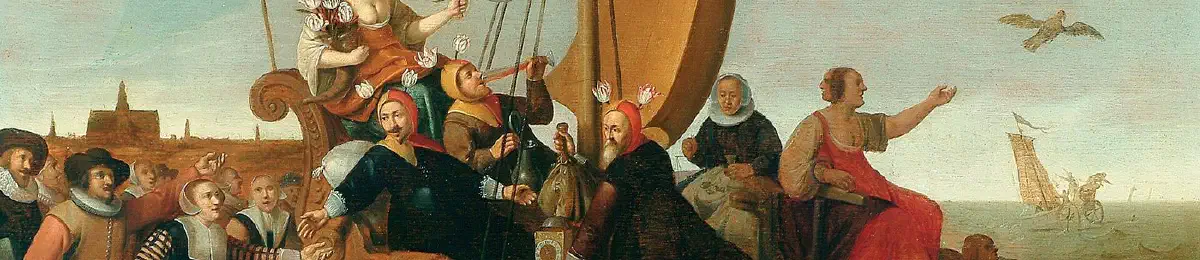
El carro de los necios de Flora, alegoría de la tulipomanía — Burbujas, hiperinflaciones y el reparto del trabajo
Hendrik Gerritsz Pot, c. 1637 · Public domain · Wikimedia Commons
Itinerarios / medio

Burbujas, hiperinflaciones y el reparto del trabajo

Quince episodios económicos que se citan siempre y casi siempre mal, con lo que la investigación posterior dejó en pie de cada leyenda.

15 capítulos · 14,415 palabras · 73 min · cada capítulo es un artículo de la enciclopedia

Quince episodios económicos que salen en cualquier conversación sobre burbujas, dinero y trabajo, casi siempre en una versión que la investigación posterior ha recortado. El itinerario da la versión que quedó en pie, y con ella unas cuantas cautelas para la próxima vez que alguien use uno de estos ejemplos.

Las burbujas van primero. La cautela práctica la da el propio concepto: incluso quien detecta una burbuja rara vez puede aprovecharlo, porque el mercado puede seguir equivocado más tiempo del que uno aguanta solvente. Los casos muestran además que las historias de ruina general suelen estar exageradas. De la tulipomanía no se ha encontrado una sola quiebra atribuible con claridad a los tulipanes. En los Mares del Sur, un banco compró sabiendo que las acciones estaban caras y vendió a tiempo. La manía ferroviaria arruinó a muchos y dejó una red que todavía funciona. Y los especuladores que saltaban por las ventanas en 1929 son casi toda leyenda.

El segundo bloque es el dinero. Una hiperinflación no es un accidente, sino un gobierno que cobra un impuesto imprimiendo billetes. Y la lección que suele sacarse de Alemania, que imprimir dinero lleva al fascismo, es la menos apoyada por los datos: el nazismo creció con la deflación y el paro de 1930 a 1932.

El tercero es el trabajo. La mano invisible aparece una sola vez en La riqueza de las naciones, y hablando de otra cosa. El mismo Smith que elogió la división del trabajo describió sus daños. Los luditas no temían a la tecnología, sino lo que iba a pasar con sus salarios. Y Ford no dobló el sueldo para que sus obreros compraran coches, sino porque se le iban de la fábrica.

Cada capítulo se lee suelto. Si solo hay tiempo para dos, la hiperinflación y el ascenso de Hitler, y la mano invisible.

Capítulo 1 de 15

Burbuja financiera

Economía 1058 palabras artículo suelto ↗

Una burbuja financiera es la subida rápida del precio de un activo muy por encima de lo que su valoración justificaría, alimentada por compras cuyo único motivo es que el precio siga subiendo. Su tesis contraintuitiva es la que cuesta aceptar: una burbuja no es una epidemia de estupidez, sino el resultado de decisiones individualmente razonables que se vuelven colectivamente desastrosas, y de ahí que nadie pueda demostrar con argumentos, en el momento, que un precio concreto es una burbuja. Quien lo señala llega tarde a la subida, no a la caída.

La mecánica común tiene cinco piezas, y se repite con independencia de lo que se compra. La primera es la narrativa: una historia simple y convincente de por qué esta vez es distinto —tierras nuevas, ferrocarriles, radio, internet, vivienda— que Robert Shiller ha estudiado como objeto económico en sí: las ideas contagian como epidemias, y los relatos de riqueza rápida son los más contagiosos de todos. La segunda es el crédito: las burbujas se inflan con dinero prestado, porque el apalancamiento multiplica la ganancia mientras el precio sube. La tercera es la especulación pura, la compra para revender, no para usar: el activo deja de tener valor de uso y se convierte en ficha de un juego cuyo premio es encontrar a otro comprador. La cuarta es el refuerzo entre precio y confianza: cada subida valida la narrativa, atrae capital nuevo y lo pone en circulación para seguir subiendo. La quinta es el pinchazo, que casi nunca tiene un detonante identificable: basta un momento en que el flujo de compradores nuevos se agota, porque el apalancamiento que infló la subida hace insostenible la mera pausa.

La primera descripción detallada de este ciclo es británica y temprana: el colapso de la Compañía de los Mares del Sur en 1720, que arrastró al Banco de Inglaterra y a buena parte de la Bolsa de Londres, y que ya produjo su literatura —la sátira de El gran cuadro de la locura y las primeras crónicas de manías colectivas— casi exacta en mecanismo a lo que describiría la prensa tres siglos después. Charles Mackay compiló los casos en 1841 en Memoirs of Extraordinary Popular Delusions, el libro que popularizó la palabra locura aplicada a las masas, y Clement Juglar catalogó los ciclos de euforia y quiebra de mediados del siglo XIX. La formulación teórica más usada hoy es posterior: la hipótesis de la inestabilidad financiera de Hyman Minsky, desarrollada en los años setenta, según la cual los periodos tranquilos degradan el criterio de crédito por etapas —del préstamo que se paga con los ingresos, al que solo se paga con los intereses, al que solo se paga vendiendo el activo— hasta que el sistema descansa sobre la expectativa de que alguien lo comprará más caro, que es la definición exacta de una burbuja. Charles Kindleberger condensó la historia en Manías, pánicos y quebradas (1978), el manual donde casi todo episodio encaja.

Cuadro de Edward Matthew Ward con una escena de especulación en Change Alley, Londres, en 1720
Fig. 1 Edward Matthew Ward, The South Sea Bubble, a Scene in ‘Change Alley in 1720 (1847). La pintura recrea el callejón junto a la Bolsa de Londres donde se negociaban los títulos de la Compañía de los Mares del Sur en plena fiebre: una muchedumbre apiñada entre puestos improvisados, con el cronista contando el dinero que le quitan. Tres siglos antes de las infografías del crac de 2008 ya existía la iconografía de la euforia convertida en ruina, y el mecanismo que dibuja —crédito, expectativa, pinchazo— es el mismo que describe la teoría.Edward Matthew Ward · 1847 · Dominio público · Wikimedia Commons

El caso con cifras que sirve de patrón es el crac de 1929. Entre 1921 y septiembre de 1929, el Dow Jones pasó de 63 a 381 puntos, una multiplicación por seis en ocho años; el crédito de margen permitía comprar acciones con un diez por ciento de capital propio, de modo que una subida del diez por ciento duplicaba la inversión, y las llamadas de margen hacían lo mismo a la baja; y los préstamos de los corredores a sus clientes alcanzaron cifras récord que el propio banco central intentó frenar. Cuando el flujo se detuvo, el índice perdió un tercio de su valor en la última semana de octubre, y en 1932 tocó los 41 puntos, un ochenta y nueve por ciento por debajo del máximo. La depresión que siguió no fue consecuencia mecánica del pinchazo —eso lo distingue la historia económica seria de la leyenda— sino de la quiebra bancaria y de la contracción del crédito que vinieron después. Esa cadena —apalancamiento, ventas forzosas, pánico bancario, contracción— es la razón de que las burbujas preocupen a quien no ha invertido un céntimo: el ajuste se cobra en el crédito de la economía entera. Los casos españoles y cercanos del corpus desarrollan el mismo mecanismo: la tulipomanía muestra el episodio cuando el crédito es escaso, la hiperinflación alemana de 1923 lo que ocurre cuando es el dinero mismo el que se expande, y el crac de 1929 el episodio más estudiado de todos.

Las objeciones a la noción de burbuja son serias y conviene enunciarlas sin rebajarlas. La hipótesis de los mercados eficientes, formulada por Eugene Fama en los años sesenta y medio reconocimiento posterior, sostiene que los precios ya incorporan toda la información disponible, de modo que afirmar que algo está sobrevalorado equivale a decir que se sabe más que el mercado, y Fama llegó a negar que las burbujas sean un concepto operativo: toda caída posterior puede reinterpretarse como una revisión de las expectativas de beneficios, no como una corrección de la locura. El punto débil del escepticismo es empírico —los patrones de apalancamiento extremo y de salida en estampida se repiten demasiado para ser revisiones racionales— y en 2013 el Nobel de Economía se repartió precisamente entre Fama y Shiller, cada uno citando las burbujas a su manera. La segunda objeción es práctica y no se resuelve: ni siquiera quien identifica la burbuja puede actuar sobre ella, porque una burbuja mal acortada arruina antes de acertar; atribuida a Keynes, la idea de que el mercado puede mantenerse irracional más tiempo del que uno puede mantenerse solvente resume el problema mejor que ningún modelo. La tercera es terminológica: se llama burbuja a todo aumento de precios que termina mal, con lo que el concepto corre el riesgo de quedar definido por el resultado y no ser falsable en su día.

El cierre del ciclo es una lección sobre el crédito más que sobre la psicología. Todas las burbujas cuentan una historia nueva —la tierra, el tulipán, el ferrocarril, la radio, la vivienda, la tecnología— y todas se inflan con el mismo mecanismo viejo: dinero prestado contra la expectativa de que otro pagará más, hasta que faltan otros. Detectar la narrativa nueva es fácil y no sirve; vigilar el apalancamiento es aburrido y es lo único que la historia repite con precisión.

La tulipomanía – La hiperinflación alemana de 1923 – Crac de 1929 (crack de 1929) – Endeudamiento masivo – Pánico bancario

Capítulo 2 de 15

La tulipomanía

Economía 1044 palabras artículo suelto ↗

La tulipomanía es el episodio especulativo que sacudió el comercio de bulbos de tulipán en las Provincias Unidas entre 1634 y febrero de 1637, y el ejemplo con que la cultura económica lleva casi dos siglos ilustrando qué es una burbuja. La versión canónica es conocida: un país entero enloquecido por una flor, tejedores que hipotecan el telar por un bulbo, un solo ejemplar de Semper Augustus ofrecido por el precio de una buena casa en un canal de Ámsterdam, y el desplome de un día para otro que arruinó a miles y arrastró la economía holandesa. Casi todo lo interesante del caso está en cuánto de esa versión es cierto — que es bastante menos de lo que cuenta la leyenda — y en por qué la leyenda se fabricó y prosperó.

Los hechos documentados caben en pocas líneas. El tulipán, llegado del Imperio otomano a finales del XVI y aclimatado por el botánico Clusius en Leiden, era un bien de lujo con una rareza genuina: los ejemplares «quebrados», cuyos pétalos jaspeados en llamas de color —hoy se sabe que por un virus del mosaico, identificado en los años veinte del siglo XX— no podían producirse a voluntad, solo propagarse lentamente por bulbos hijos. Sobre esa escasez creció primero un mercado de conocedores y, desde 1634, uno especulativo: como el bulbo pasa la mayor parte del año bajo tierra, se compraventía papel — promesas de entrega para el verano siguiente, negociadas en tabernas ante los «colegios» de compradores, revendidas en cadena sin que nadie viera el bulbo ni pusiera apenas dinero. Los holandeses lo llamaron windhandel, comercio de viento. Los precios del papel se multiplicaron por diez o veinte en el invierno de 1636-37 y se detuvieron en seco el 3 de febrero de 1637, cuando en una subasta de Haarlem no aparecieron compradores. En unas semanas el papel no valía nada.

Acuarela del siglo XVII de un tulipán Semper Augustus, de pétalos blancos con llamas rojas, con el nombre caligrafiado
Fig. 1 Semper Augustus, acuarela anónima anterior a 1640 con el nombre caligrafiado al pie: una página de catálogo comercial, no una naturaleza muerta. El jaspeado que la hacía carísima era el síntoma de un virus del mosaico —identificado tres siglos después— que debilitaba el bulbo: la variedad degeneró y se extinguió.Autoría desconocida · 1640 · Dominio público · Wikimedia Commons

Lo que vino después es lo que la leyenda omite. No hay rastro de la ruina general: Anne Goldgar, que siguió el episodio archivo por archivo, no encontró una sola quiebra atribuible con claridad a los tulipanes; los especuladores eran unos cientos —mercaderes acomodados, no criadas ni deshollinadores— y la economía holandesa, en plena edad de oro, ni se inmutó. Los tribunales y los magistrados municipales, tras mucho titubeo, trataron los contratos como deudas de juego inexigibles, y la mayoría se liquidó pagando una fracción mínima del precio pactado. La crisis fue real, pero fue una crisis de otra cosa: de confianza y de honor en una cultura mercantil donde la palabra dada era el tejido del negocio, y donde de pronto miles de palabras dadas no valían nada. De ahí, sostiene Goldgar, la desproporción entre el daño económico —pequeño— y la huella cultural —enorme.

El rastro visual del episodio es en sí mismo un documento económico. Como el bulbo pasaba el año enterrado y el papel se revendía a ciegas, el mercado se dotó de catálogos: los tulpenboeken, álbumes de acuarelas a página por variedad, con el nombre y a veces el peso y el precio anotados al margen, que los floristas enseñaban como hoy se enseña un folleto — la mayor parte de los retratos del Semper Augustus que sobreviven son páginas de catálogo comercial, no naturalezas muertas. Y cuando el papel se hundió, la pintura pasó factura: el taller de Jan Brueghel el Joven produjo la Sátira de la tulipomanía, con el ciclo completo del negocio —la tasación, el contrato, el banquete, la ruina, el entierro— representado por monos vestidos de burgueses. Que la burla se pintara al óleo, para compradores ricos, dice bastante sobre quién podía permitirse reírse. El propio Semper Augustus ilustra la parte muda de los datos: de sus precios legendarios —hasta 10.000 florines— no consta ninguna venta documentada, solo ofertas y rumores recogidos por terceros; la variedad, como todas las quebradas por el virus que las hacía valiosas, degeneró y se extinguió. El objeto más caro de la manía no dejó ni contrato ni descendencia, solo retratos.

Óleo con monos vestidos de burgueses holandeses tasando tulipanes, contando dinero y banqueteando; al fondo, un cortejo fúnebre
Fig. 2 Sátira de la tulipomanía, taller de Jan Brueghel el Joven (c. 1640). El ciclo completo del negocio con monos por protagonistas: la lista de variedades y la tasación a la izquierda, la mesa de contar dinero, el banquete en la logia — y al fondo, a la derecha, el cortejo fúnebre del arruinado. Pintado al óleo para compradores ricos: también la burla era un bien de lujo.Jan Brueghel el Joven · 1640 · Dominio público · Wikimedia Commons

La leyenda tiene autores y fecha. Los panfletos moralistas holandeses de 1637, con los diálogos entre Gaergoedt y Waermondt a la cabeza, exageraron la locura para predicar contra ella, y las listas de precios delirantes que citan —la cerveza, el queso y la cama incluidos en el pago de un bulbo— salen de ahí, no de contratos. Dos siglos después, Charles Mackay copió los panfletos casi sin filtro en sus Extraordinary Popular Delusions (1841), y de Mackay lo copió todo el mundo: la mayoría de las citas modernas de la tulipomanía remiten, con o sin saberlo, a un divulgador victoriano que reciclaba propaganda del XVII. La economía tardó en revisarlo: Posthumus publicó los contratos en 1929, y Peter Garber argumentó en 1989 que ni siquiera los precios necesitan la locura como explicación — los bulbos raros de flor quebrada siguieron el patrón normal de cualquier variedad exótica, carísima al aparecer y barata al multiplicarse, y el precio de una flor rara en el país más rico del mundo no es más misterioso que el de un cuadro. Earl Thompson añadió que el estallido final refleja un cambio anunciado en las reglas —la conversión de los contratos de futuros en opciones que podían abandonarse pagando una prima—, con lo que los precios finales eran primas de opción, no valoraciones del bulbo. Ninguna de estas revisiones es la última palabra, y Garber ha sido a su vez discutido; pero entre todas dejan la moraleja tradicional sin suelo.

Portada tipográfica de 1637 del panfleto holandés Tooneel van Flora, con un grabado de la diosa Flora entre tulipanes
Fig. 3 Tooneel van Flora («El teatro de Flora», Ámsterdam, 1637), impreso el mismo año del desplome: anuncia en portada la lista de tulipanes vendidos al mejor postor en Alkmaar en febrero de 1637. De panfletos moralistas como este —vía Mackay, dos siglos después— procede casi todo lo que la cultura popular cree saber del episodio.Anónimo · 1637 · Dominio público · Wikimedia Commons

Nada de esto ha frenado el uso del episodio, y ese es su segundo interés: la tulipomanía funciona desde 1841 como fábula portátil, invocada contra el ferrocarril, contra las puntocom y contra las criptomonedas, casi siempre por quien no ha leído más que la fábula. Sus lecciones reales son otras y más finas: que los mercados de derivados pueden desacoplarse del activo con velocidad asombrosa; que el diseño legal de los contratos —qué es exigible, qué se puede abandonar y a qué precio— gobierna la dinámica de una manía tanto como la codicia; y que la historia financiera que una cultura se cuenta a sí misma es un dato económico más, porque también con ella se especula.

Burbuja financiera – Burbuja crediticia – Capitalismo financiero – Sesgo del superviviente – Pánico moral

Capítulo 3 de 15

La burbuja de los Mares del Sur

Economía 1023 palabras artículo suelto ↗

La burbuja de los Mares del Sur es la subida y el desplome de las acciones de la South Sea Company en Londres durante 1720. En enero la acción cotizaba alrededor de 130 libras; a finales de junio rozó las 1.000; en octubre había caído por debajo de 200. Es, con la tulipomanía, el ejemplo con el que se abre casi cualquier libro sobre burbujas, y como la tulipomanía viaja acompañada de tres o cuatro anécdotas que todo el mundo repite. Lo curioso de este caso es que la investigación reciente no las tumba todas: a una le quita la gracia, a otra le quita el dramatismo y a la más famosa, la de Newton, le da la razón con números.

La compañía se fundó en 1711 con un nombre que prometía comercio con la América española, pero su negocio de verdad fue siempre la deuda pública. El Estado británico arrastraba la factura de dos guerras y un montón de títulos dispersos, caros de pagar y difíciles de vender. La idea era canjearlos por acciones de la compañía: los acreedores del Estado entregaban sus bonos y recibían acciones, y el Estado pasaba a deber una sola suma, a un interés menor, a una sola sociedad. En 1720 el Parlamento aprobó una conversión enorme con una rendija decisiva: no fijaba a cuántas acciones tenía derecho cada acreedor. Cuanto más alto cotizara la acción, menos acciones hacía falta entregar por cada libra de deuda, y más le sobraban a la compañía para vender en el mercado. Subir el precio era, literalmente, el plan de negocio.

Recibo manuscrito de 1720 por una transferencia de acciones de la South Sea Company, con el nombre de la compañía, las firmas y las cantidades escritas a pluma
Fig. 1 Recibo de una transferencia de acciones de la South Sea Company, Londres, 22 de junio de 1720: 4.000 libras pagadas por 1.000 libras de valor nominal. Dos días después la cotización tocó su máximo.South Sea Company · 1720 · CC0 (dominio público) · Wikimedia Commons

Para empujarlo, la compañía vendió acciones nuevas en suscripciones a plazos, prestó dinero a sus propios compradores con las acciones como garantía y repartió participaciones a políticos a precios de favor. En paralelo surgieron decenas de sociedades por acciones de todo tipo, y en junio el Parlamento aprobó la Bubble Act, que prohibía crear sociedades por acciones sin autorización real o parlamentaria. Durante mucho tiempo se leyó como una reacción contra la especulación. Hoy se sabe que la impulsó la propia South Sea Company, que quería quitarse competidores que absorbían el dinero de los inversores. Cuando en agosto empezó a perseguir a esas sociedades, la caída de sus precios arrastró a sus propios accionistas, que vendieron para cubrir pérdidas, y la bola de nieve rodó en la otra dirección.

Grabado de 1721 con una multitud en una plaza de Londres que monta en un tiovivo de madera mientras al fondo un monumento lleva una inscripción satírica y en primer plano una figura azota a otra
Fig. 2 The South Sea Scheme, William Hogarth, 1721. Los especuladores giran en un tiovivo mientras, en primer plano, el Interés propio descoyunta a la Honestidad en la rueda y la Villanía azota al Honor. Hogarth tenía veintitrés años y convirtió el episodio en una moraleja que se ha repetido desde entonces.William Hogarth · 1721 · CC0 (dominio público) · Wikimedia Commons

La anécdota más citada de 1720 es la de una sociedad anunciada como «compañía para llevar a cabo una empresa de gran provecho, pero sin que nadie sepa cuál es». Su promotor habría abierto una oficina en Cornhill a las nueve de la mañana, recaudado 2.000 libras en depósitos hasta las tres de la tarde y huido esa misma noche al continente. La cuenta Charles Mackay en 1841, que la copió casi palabra por palabra de la historia de John Oldmixon de 1735. Andrew Odlyzko revisó el caso y concluye que, tal como se cuenta, es apócrifa: los detalles no encajan con la forma en que se lanzaban las suscripciones aquel año. Añade que tampoco hace falta inventarla, porque hubo proyectos reales casi igual de vagos, y que una parte de los que circulaban eran sátiras que la gente tomó por verdaderas. Es más un resumen del ambiente que un suceso.

La segunda leyenda es la de la ruina general. Julian Hoppit, en un artículo titulado precisamente «Los mitos de la burbuja de los Mares del Sur», sostiene que el daño económico fue bastante menor de lo que se cree. Los inversores eran sobre todo gente acomodada de Londres y sus alrededores, no el país entero; las quiebras fueron muchas pero concentradas; y la economía británica siguió creciendo en la década siguiente. La idea de un desastre nacional se construyó después, en panfletos, sermones y grabados, y le vino bien a quien quería contar la historia como castigo del lujo y del juego. Tampoco se sostiene del todo que la Bubble Act frenara el desarrollo de las sociedades anónimas durante un siglo: su aplicación fue escasa.

Otro trabajo, el de Peter Temin y Hans-Joachim Voth, desmonta la idea de que todo el mundo estaba cegado. Reconstruyeron las operaciones del banco Hoare’s a partir de sus libros y encontraron que compró acciones sabiendo que estaban caras, las vendió antes del desplome y ganó dinero. Es decir, que al menos algunos inversores bien informados entraron en la burbuja a propósito, contando con que otros pagarían más. Frehen, Goetzmann y Rouwenhorst añadieron que la subida no fue un delirio sin objeto: las acciones que más subieron fueron las ligadas a novedades reales de la época, como el seguro marítimo y el comercio atlántico.

Y luego está Newton. Se cuenta que el físico ganó dinero al principio, volvió a comprar cerca del máximo, perdió 20.000 libras y dijo que podía calcular el movimiento de los cuerpos celestes pero no la locura de la gente. Odlyzko reconstruyó sus cuentas y la parte económica de la historia resulta cierta, e incluso corta: Newton había vendido con buenos beneficios en primavera, volvió a entrar en verano y sus pérdidas encajan con las 20.000 libras que mencionaba su sobrina según una fuente de 1797. La frase, en cambio, está retocada. La versión más antigua, recogida por Joseph Spence y publicada en 1820, dice solo que Newton, preguntado por si la subida seguiría, contestó que no podía calcular la locura de la gente, y parece situarla al principio de la burbuja. Los cuerpos celestes los añadieron otros.

Con todo esto a la vista, la burbuja de 1720 queda menos como una fábula de codicia colectiva y más como un problema de diseño. Una operación de deuda pública en la que la sociedad ganaba más cuanto más subía su propia acción, crédito barato para comprarla y una ley escrita para eliminar la competencia: con ese material no hacía falta una locura general para que el precio se disparara. Y el mismo año, al otro lado del canal, John Law montaba una operación parecida en Francia a una escala todavía mayor.

Burbuja financiera – La tulipomanía – John Law y la Compañía del Misisipi – Deuda pública – Pánico bancario

Capítulo 4 de 15

John Law y la Compañía del Misisipi

Economía 1004 palabras artículo suelto ↗

El sistema de Law fue el conjunto de instituciones que el escocés John Law montó en Francia entre 1716 y 1720: un banco que emitía billetes, una compañía comercial que absorbió el monopolio del comercio colonial, la recaudación de impuestos y la acuñación de moneda, y una operación gigantesca para cambiar la deuda del Estado por acciones de esa compañía. La acción de la Compañía de las Indias, más conocida como Compañía del Misisipi, pasó de 500 libras a unas 10.000 en 1719 y se hundió en 1720. La versión corriente del episodio es la historia de un jugador que embaucó a un país con un pantano americano. La versión de los historiadores económicos es más incómoda: Law tenía una teoría monetaria seria y un plan coherente, y el sistema cayó en buena parte por la manera en que se gestionó.

Law nació en Edimburgo en 1671, hijo de un orfebre y prestamista. En 1694 mató en duelo a Edward Wilson en Londres, fue condenado a muerte, se escapó de la cárcel y pasó veinte años por el continente viviendo en buena medida del juego, en el que era un calculador excelente. En 1705 publicó en Escocia un libro con su tesis central: la actividad económica de un país está limitada por la cantidad de dinero que circula, y el dinero no tiene por qué ser metal. Un papel respaldado por la tierra o por el crédito del Estado podía hacer lo mismo con más flexibilidad. Escocia no le hizo caso. Francia, arruinada tras las guerras de Luis XIV y gobernada por el regente Felipe de Orleans, sí.

Retrato grabado de John Law con peluca larga de rizos dentro de un marco ovalado, con una inscripción que lo nombra controlador general de finanzas en 1720 y cuatro versos en francés al pie
Fig. 1 Retrato de John Law como controlador general de finanzas, 1720. Los versos del pie dicen que Law, consumado en el arte de gobernar la hacienda, ha encontrado el arte de enriquecer a los súbditos y al rey. Esta estampa acabó incorporada a Het Groote Tafereel der Dwaasheid, la recopilación holandesa de sátiras contra la especulación de aquel año.Grabador anónimo · 1720 · CC0 (dominio público) · Wikimedia Commons

La construcción fue rápida. En 1716 Law abrió la Banque Générale, un banco privado que emitía billetes convertibles en moneda y que el Estado aceptaba para pagar impuestos. En 1717 creó la Compañía de Occidente, con el monopolio del comercio con la Luisiana francesa, un territorio inmenso a lo largo del Misisipi donde Bienville fundó Nueva Orleans en 1718 con el nombre del regente. A finales de ese año el banco pasó a ser la Banque Royale. En 1719 la compañía absorbió a las de las Indias Orientales, de China y de África, compró el derecho a acuñar moneda y el arrendamiento de los impuestos, y ofreció al Estado hacerse cargo de toda su deuda a cambio de acciones. En enero de 1720 Law, convertido al catolicismo para poder ocupar el cargo, fue nombrado controlador general de finanzas. Un extranjero con una condena a muerte a sus espaldas llevaba la economía del reino más poblado de Europa.

El núcleo del plan era la conversión de la deuda. Los acreedores del Estado cambiaban sus títulos, que pagaban un interés alto y se cobraban mal, por acciones de una compañía que tenía ingresos seguros: los impuestos que ella misma recaudaba. El Estado pagaba menos intereses y la compañía se convertía en algo parecido al propietario de las finanzas públicas. François Velde lo describe como una conversión de la deuda pública en capital, y señala que la idea no era disparatada. Lo disparatado fue el precio. Para que los acreedores aceptaran el canje, la acción tenía que subir, y el banco prestaba billetes con los que comprarla. La calle Quincampoix de París, donde se negociaban las acciones, se llenó de compradores de todas las clases, y con ellos llegaron las anécdotas, como la del jorobado que alquilaba su joroba como mesa para firmar contratos, que se repiten desde entonces sin más respaldo que los panfletos de la época.

Grabado satírico holandés de 1720 con una escena central de un cortejo que recibe a un personaje en una ciudad y dieciséis viñetas alrededor que narran episodios de la vida de John Law, con su retrato arriba entre telarañas
Fig. 2 El ascenso, pero todavía no la caída, de John Law, estampa holandesa de 1720 de la serie Het Groote Tafereel der Dwaasheid. Dieciséis viñetas cuentan episodios de su vida, la escena central es su recibimiento en París y su retrato preside la hoja entre telarañas. La escena central copia un grabado de Romeyn de Hooghe de 1689.Grabador anónimo, según Romeyn de Hooghe · 1720 · CC0 (dominio público) · Wikimedia Commons

A comienzos de 1720 el sistema tenía un problema aritmético. Los billetes se habían multiplicado para sostener la acción, los precios empezaban a subir y quien tenía billetes quería cambiarlos por oro o plata. Law respondió con medidas cada vez más duras: limitó la cantidad de metal que se podía guardar en casa, cambió el valor de la moneda una y otra vez y fijó el precio de la acción en 9.000 libras, comprometiendo al banco a comprarla a ese precio con billetes nuevos. Aquello convirtió cada acción en dinero y disparó la emisión. El 21 de mayo un decreto anunció que el valor de acciones y billetes se reduciría por etapas hasta la mitad. El pánico fue inmediato, el decreto se revocó a la semana, pero la confianza no volvió. En diciembre Law huyó de Francia. Murió en Venecia en 1729, sin dinero.

Durante mucho tiempo la conclusión fue moral: el papel es peligroso y los proyectistas, también. Se suele decir que Francia tardó décadas en volver a confiar en un banco emisor, y la Banque de France no nació hasta 1800. Los economistas, en cambio, han sido más generosos con Law que los historiadores del siglo XIX. Schumpeter lo colocó entre los grandes teóricos monetarios de todos los tiempos. Antoin Murphy mostró que su libro de 1705 anticipa ideas sobre el dinero como medio de pago y sobre el flujo circular de la renta que no volverían a la teoría hasta mucho después. Y se ha señalado muchas veces que varias piezas de su sistema, del dinero fiduciario a un banco central que compra activos para sostener su precio, son hoy política corriente.

Nada de esto convierte a Law en un incomprendido. Su error fue de gestión y de soberbia: tenía en la misma mano el banco que emitía, la compañía cuyas acciones compraba ese banco y el ministerio que decidía el valor de la moneda, y ninguna de las tres piezas podía frenar a las otras. La Luisiana, además, no daba ni de lejos lo que prometían los prospectos, y para poblarla se llegó a deportar a presos y mujeres de los hospicios, lo que el abate Prévost llevó a la novela en Manon Lescaut. El mismo año, en Londres, la burbuja de los Mares del Sur repetía la jugada con otra deuda y otros mares lejanos, y los grabadores holandeses metieron a las dos en el mismo álbum de locuras.

La burbuja de los Mares del Sur – Burbuja financiera – Dinero fiduciario – Deuda pública – La tulipomanía

Capítulo 5 de 15

La manía ferroviaria británica

Economía 974 palabras artículo suelto ↗

La manía ferroviaria fue la oleada de proyectos, acciones y leyes de ferrocarril que recorrió Gran Bretaña entre 1844 y 1847. Solo en la sesión parlamentaria de 1846 se autorizaron 4.538 millas de vía nueva, unos 7.300 kilómetros, un récord. El índice de acciones ferroviarias tocó su máximo el 8 de agosto de 1845 y en abril de 1850 valía un tercio. Se cuenta habitualmente como la historia de una multitud de pequeños ahorradores, viudas y clérigos arrastrados por la fiebre del vapor y desplumados por promotores sin escrúpulos. La investigación de los últimos quince años ha retocado mucho ese reparto de papeles, aunque no la conclusión de que casi todo el mundo perdió dinero.

El punto de partida es real. El ferrocarril de Liverpool a Mánchester, abierto en 1830, demostró que el negocio funcionaba, y a mediados de esa década hubo una primera oleada de proyectos. Después la actividad se paró hasta que, hacia 1843, se juntaron dinero barato, buenas cosechas y unas líneas que pagaban dividendos del 10 %. En 1844 se presentaron al Parlamento 199 solicitudes; a finales de 1845, otras 562, y The Times contaba más de 1.200 proyectos en circulación. Para comprar acciones de un proyecto bastaba con pagar un depósito pequeño, muchas veces el 10 % del nominal; el resto se reclamaba por plazos cuando empezaba la construcción. Era una forma muy barata de apostar y una forma muy cara de perder, porque los plazos llegaban aunque la acción ya no valiera nada.

Litografía coloreada del siglo XIX con el interior de una gran estación de ferrocarril con bóveda de hierro y viajeros en el andén, y en un medallón arriba a la izquierda el retrato de un hombre con patillas
Fig. 1 George Hudson, «el rey del ferrocarril», en un medallón sobre la estación del North Eastern Railway. Hudson controlaba en 1845 más de mil millas de vía; en 1849 se descubrió que había pagado dividendos con el capital de los accionistas, y pasó buena parte de sus últimos años en el extranjero, lejos de sus acreedores.Autoría desconocida · Dominio público · Wikimedia Commons

La figura del periodo es George Hudson, un pañero de York que llegó a controlar una parte enorme de la red del norte de Inglaterra, fue alcalde de su ciudad y diputado, y recibía en Londres a duques y banqueros. Su técnica era la de siempre: fusionar líneas, prometer dividendos altos y pagarlos, cuando no llegaban los ingresos, con el dinero de las nuevas emisiones. Cuando las comisiones de accionistas revisaron sus cuentas en 1849 se derrumbó, y Thomas Carlyle le dedicó un panfleto feroz, Hudson’s Statue, sobre la estatua que sus admiradores habían empezado a pagar. La sátira había llegado antes: en octubre de 1845 William Aytoun publicó en Blackwood’s la historia del ferrocarril de Glenmutchkin, un proyecto inventado por dos escoceses sin blanca para una línea que no iba a ninguna parte, cuyos promotores venden las acciones con prima y se retiran antes del hundimiento.

La imagen de la multitud ingenua es la que Gareth Campbell y John Turner pusieron a prueba. En 1845 y 1846 el Parlamento imprimió la lista de todos los suscriptores de proyectos ferroviarios, con su profesión, su domicilio y lo que habían comprometido, y ellos la analizaron entera. El resultado contradice la leyenda: clérigos y mujeres, los inversores ingenuos por excelencia en los relatos de la época, aportaron el 1,2 % del capital; los obreros, cualificados o no, menos del 0,1 %. El dinero lo pusieron sobre todo comerciantes, fabricantes, banqueros, abogados y caballeros acomodados, a menudo con experiencia previa en acciones y muchas veces vecinos de la zona por la que iba a pasar la línea. Los promotores no se limitaron a colocar papel a otros: invirtieron mucho de su bolsillo, y sus inversiones no rindieron mejor que las del resto.

Eso no quiere decir que los inversores acertaran. Andrew Odlyzko, que ha dedicado un estudio de más de trescientas páginas a la manía, sostiene que con los datos de tráfico de la época ya se podía calcular que las líneas nuevas no tendrían viajeros ni mercancías suficientes para pagar los dividendos esperados, y que casi nadie hizo la cuenta. Tampoco la hicieron los críticos: The Times y The Economist atacaron la manía con dureza, pero su argumento principal era que la construcción iba a absorber tanto capital que provocaría una crisis de crédito, no que las líneas fueran a ganar poco. Entre los accionistas que se equivocaron figuran Charles Darwin, John Stuart Mill, William Thackeray y las hermanas Brontë. A finales de 1849 Charlotte Brontë escribía que sus acciones del York and North Midland, la línea de Hudson, habían costado 50 libras, llegado a 120 y pagado un 10 % durante años, y que ahora valían 20 y quizá no dieran dividendo. Añadía que muchos habían perdido con aquel «extraño sistema ferroviario» casi el pan de cada día.

La otra mitad de la historia es la que hace de esta manía algo distinto de la tulipomanía. Las acciones se hundieron, pero las vías se construyeron. El gasto en obras alcanzó su máximo en 1847, en plena crisis financiera, y siguió siendo alto en 1850, cuando las acciones estaban en el suelo, porque había tanto dinero enterrado que salía más a cuenta terminar las líneas y cobrar poco que abandonarlas. La red británica, que rondaba los 3.000 kilómetros a comienzos de la década, pasaba de 9.000 en 1850, y buena parte de su trazado principal sigue en uso. Los que pagaron esa red fueron los accionistas, que nunca recuperaron lo que esperaban; los que la aprovecharon fueron los viajeros, los comerciantes y el país entero durante un siglo.

Por eso la manía ferroviaria se cita a menudo junto a la burbuja tecnológica de las puntocom: en las dos, una técnica verdadera y útil atrajo mucho más dinero del que podía rentabilizar a corto plazo, y el exceso de inversión dejó una infraestructura de la que otros vivieron. Lo que la investigación ha cambiado es el retrato de las víctimas. No fueron sobre todo ingenuos engañados, sino gente con dinero y con información que se equivocó a la vez, animada por el éxito de las primeras líneas, por los dividendos de Hudson y por la sensación de que el ferrocarril iba a cambiarlo todo, cosa que en efecto hizo.

Burbuja financiera – Burbuja tecnológica – La revolución industrial – La burbuja de los Mares del Sur – Industrialización

Capítulo 6 de 15

Los suicidios del crac de 1929

Economía 848 palabras artículo suelto ↗

Entre las imágenes que casi todo el mundo asocia al crac de 1929 está la de los especuladores arruinados tirándose por las ventanas de los rascacielos de Wall Street en cuanto se conocía el cierre de la bolsa. La escena aparece en chistes, películas, novelas y libros de texto, y se sigue usando como símbolo de cualquier desplome financiero. Es, en gran parte, una leyenda. Hubo suicidios después del crac, y hubo algunos casos llamativos, pero no hubo una ola en los días del hundimiento, y la subida de verdad llegó más tarde y afectó a otra gente: no a los especuladores de octubre, sino a los parados de la depresión.

El que más hizo por desmontar la imagen fue John Kenneth Galbraith en El crac del 29, publicado en 1955. Galbraith escribió que la ola de suicidios que siguió al crac «forma parte de la leyenda de 1929» y que, en realidad, no la hubo. Miró las cifras de Nueva York y de todo el país y encontró que en octubre y noviembre de 1929 hubo menos suicidios que en los meses de verano, cuando la bolsa todavía subía. La tasa nacional llevaba varios años creciendo despacio y siguió creciendo, pero el crac no provocó ningún salto brusco. Galbraith añadía una explicación de la leyenda: en la memoria de la gente, algunas muertes de los años siguientes se habían trasladado hacia atrás, a las semanas de la caída.

Fotografía en blanco y negro tomada desde lo alto de una calle estrecha de Nueva York llena de gente frente a un edificio con columnas, con coches detenidos en el centro de la calzada
Fig. 1 La multitud frente a la Bolsa de Nueva York tras el crac, en octubre de 1929. Era gente que esperaba noticias en la calle, porque los teletipos iban con horas de retraso sobre las cotizaciones reales.Autoría desconocida · 1929 · Dominio público · Wikimedia Commons

La leyenda tuvo ayuda. Galbraith cuenta que un obrero que subió a reparar algo en lo alto de un edificio fue tomado por un suicida por la multitud que esperaba noticias delante de la bolsa, y que la gente se quedó mirando a ver si saltaba. Winston Churchill, que estaba de viaje en Nueva York, contó después que había visto caer a un hombre desde un hotel bajo su ventana, y su testimonio se ha repetido mucho. Y el humorista Will Rogers escribió que, cuando Wall Street entró en barrena, había que hacer cola para conseguir una ventana desde la que saltar. La frase era un chiste, pero se citó tanto que acabó funcionando como dato.

Los casos reales existieron y fueron conocidos. James J. Riordan, presidente de la County Trust Company, se pegó un tiro en su casa de Manhattan el 8 de noviembre de 1929, y su muerte se ocultó unas horas para evitar una retirada de depósitos. Hubo otros en Nueva York y en distintas ciudades, pero la mayoría fueron con gas o con arma de fuego, y no hubo ninguna oleada de saltos desde los edificios de la bolsa. Algunos grandes nombres de la especulación se quitaron la vida, pero años después, como Jesse Livermore, que había ganado una fortuna vendiendo al descubierto en 1929 y se suicidó en 1940. La coincidencia de unos pocos casos sonados con un acontecimiento enorme bastó para que la memoria colectiva los agrupara.

La estadística completa cuenta una historia distinta y más triste. Feijun Luo y sus colegas de los Centros para el Control y la Prevención de Enfermedades reconstruyeron la tasa de suicidio en Estados Unidos entre 1928 y 2007 y la cruzaron con los ciclos económicos. La mayor subida de todo el periodo fue la de la Gran Depresión: la tasa pasó de 18,0 por cada 100.000 habitantes en 1928 a 22,1 en 1932, en lo más hondo de la depresión. Es decir, los suicidios sí aumentaron, pero no con el crac de octubre de 1929, sino con los tres años de depresión que vinieron después. El estudio encontró además que los más afectados por las recesiones eran las personas en edad de trabajar, de 25 a 64 años, y no los jóvenes ni los mayores.

Esa diferencia importa. La leyenda pone el foco en unos pocos especuladores ricos que perdieron todo en una tarde, y convierte el crac en un drama moral sobre la codicia castigada. Los datos lo ponen en millones de personas que perdieron el trabajo, la casa o los ahorros en un banco que había quebrado, a lo largo de años, sin ninguna tarde espectacular que las señalara. La relación entre crisis económicas y suicidio es una de las más estudiadas de la sociología desde que Durkheim publicó su libro en 1897, y el caso de la Gran Depresión es uno de los que mejor la ilustran. Pero es una relación lenta, que tarda meses en aparecer y se sostiene mientras dura el paro.

La leyenda de las ventanas sobrevive porque resume bien lo que la gente siente ante un desplome, y porque se ha convertido en un código: basta con mencionarla para que el lector entienda que una caída es catastrófica. Como otras historias financieras, dice más sobre cómo se recuerda una crisis que sobre cómo ocurrió. La hiperinflación alemana tiene sus carretillas de billetes y la tulipomanía su país enloquecido; el crac de 1929 tiene sus especuladores en caída libre, que casi nadie vio y que tapan a las víctimas que sí hubo.

Crac de 1929 – El suicidio de Durkheim – Pánico bancario – Burbuja financiera – La manía ferroviaria británica

Capítulo 7 de 15

La revolución de los precios

Economía 843 palabras artículo suelto ↗

Se llama revolución de los precios a la subida general y sostenida de los precios que vivió Europa occidental durante el siglo XVI y los primeros decenios del XVII. En Castilla, según las series que reunió Earl Hamilton, los precios se multiplicaron por algo más de tres entre el comienzo y el final del siglo; en Inglaterra, en Francia y en Italia la subida fue parecida, con retrasos. La explicación que se enseñó durante generaciones es sencilla y tiene nombre propio: la plata de América, sobre todo la de Potosí, entró a raudales por Sevilla, había más dinero persiguiendo las mismas mercancías y los precios subieron. Es una explicación con parte de verdad y con dos problemas: la cronología no encaja del todo y la palabra «revolución» exagera bastante lo que pasó.

La idea de que la abundancia de metal hace subir los precios la formularon los propios contemporáneos. En 1556 el navarro Martín de Azpilcueta, que había sido catedrático en Salamanca y en Coímbra, escribió en su Comentario resolutorio de cambios que «en las tierras donde hay gran falta de dinero, todas las otras cosas vendibles, y aun las manos y trabajos de los hombres, se dan por menos dinero que donde hay abundancia de él». Ponía como ejemplo que en Francia, con menos dinero que en España, el pan y el trabajo eran más baratos. Malestroit sostenía en París que los precios solo parecían subir porque se rebajaba el contenido de metal de la moneda. Doce años después de Azpilcueta, Jean Bodin le respondió que la causa principal era la llegada de oro y plata. Es uno de los primeros enunciados de lo que hoy se llama teoría cuantitativa del dinero, y lo escribieron personas que veían subir los precios en el mercado.

Grabado en madera del siglo XVI con un cerro puntiagudo cruzado por caminos, con la inscripción Cerro del Potosí arriba y una ciudad de casas bajas a sus pies
Fig. 1 El cerro de Potosí en la Crónica del Perú de Pedro Cieza de León (Sevilla, 1553), la primera imagen impresa de la mina. Se había descubierto en 1545; su producción se disparó a partir de la década de 1570, cuando se aplicó la amalgama con mercurio y se organizó el trabajo forzoso de la mita.Pedro Cieza de León · 1553 · Dominio público · Wikimedia Commons

Earl Hamilton convirtió esa intuición en una tesis cuantitativa. En 1934 publicó las series de los metales llegados a Sevilla y las de precios de Andalucía, Castilla y Valencia, y mostró que ambas subían juntas a lo largo del siglo. Su libro fue durante décadas la referencia obligada y fijó la imagen de España como la puerta por la que la plata americana entró en Europa y la inflación con ella. El problema lo señalaron primero los historiadores españoles. Jordi Nadal, en un repaso de la cuestión publicado en 1959, hizo notar que los precios subieron más deprisa en la primera mitad del siglo, cuando la plata que llegaba era todavía poca, que en la segunda, cuando llegaba muchísima. Si la plata era la causa, su efecto había empezado antes de que llegara.

La explicación alternativa más sólida es demográfica. Europa salía en 1500 de un siglo y medio de población baja tras la peste negra, y durante el XVI la población creció deprisa. Más bocas y la misma tierra significan grano más caro, y en efecto los precios que más subieron fueron los de los alimentos, mientras los salarios se quedaban atrás. Jack Goldstone añadió un matiz: el crecimiento de las ciudades multiplicó los intercambios pagados en moneda y la velocidad con que circulaba el dinero, lo que tiene sobre los precios un efecto parecido al de tener más dinero. En Inglaterra, que apenas recibía plata americana de forma directa, los precios subieron tanto como en Castilla, y allí la rebaja de la moneda de Enrique VIII también contó.

Moneda de plata de forma irregular, acuñada a golpe de martillo, con un escudo cuartelado apenas legible, expuesta en una vitrina
Fig. 2 Real de a ocho acuñado en Potosí, en la colección del Banco de la República de Colombia. Estas monedas irregulares, cortadas de una barra y golpeadas a martillo, se usaron como moneda corriente de Sevilla a Manila y de Manila a Cantón.Anfecaro · 2023 · CC0 (dominio público) · Wikimedia Commons

La plata, además, no se quedó en España. Dennis Flynn propuso mirar el problema con el enfoque monetario de la balanza de pagos: la plata que llegaba a Sevilla salía enseguida para pagar importaciones, deudas de la Corona y ejércitos en Flandes e Italia, y se repartía por Europa. Por eso los precios subieron en todas partes y no solo en Castilla. Más tarde, con Arturo Giráldez, mostró que una parte enorme acabó en China, donde la plata valía más en relación con el oro que en Europa y donde el Estado Ming cobraba los impuestos en ese metal. La fundación de Manila en 1571 cerró un circuito comercial que unía Potosí, Acapulco, Manila y Cantón. La plata americana fue la primera mercancía verdaderamente mundial, y la inflación europea es solo una de sus consecuencias.

Queda la cuestión del tamaño. Multiplicar los precios por tres o por cuatro en un siglo equivale a una inflación media de entre el 1 % y el 1,5 % anual. Con los criterios de hoy, eso es una inflación por debajo del objetivo de cualquier banco central. Lo que la hizo notable fue que llegaba después de un siglo XV de precios estables o a la baja, que duró generaciones y que golpeó a los que vivían de rentas fijas: señores con tributos en dinero fijados en el pasado, pensionistas, asalariados cuyos jornales no seguían el precio del pan. Que los historiadores la llamaran revolución dice mucho de lo raro que era entonces ver subir los precios año tras año, y ayuda a entender el tamaño de lo que vino después con la hiperinflación alemana y la húngara.

Nivel general de precios – Dinero mercancía – Presiones inflacionistas – La hiperinflación alemana de 1923 – Crecimiento económico

Capítulo 8 de 15

La hiperinflación alemana de 1923

Economía 1078 palabras artículo suelto ↗

La hiperinflación alemana de 1923 es el episodio monetario más citado del siglo XX: el año en que el marco pasó de moneda a papel de estufa, los precios llegaron a duplicarse en pocos días y los salarios se cobraban a diario y se gastaban a mediodía porque por la tarde ya valían menos. En agosto de 1914 un dólar costaba 4,2 marcos; en noviembre de 1923 costaba 4,2 billones — la cifra alemana, doce ceros. Es también el caso fundacional de la categoría: cuando Phillip Cagan definió en 1956 la hiperinflación como el régimen en que los precios suben más del 50 % mensual, calibró el umbral sobre esta y otras seis del periodo de entreguerras.

La causa próxima es la más simple de la economía —el Estado pagó sus cuentas con la imprenta— y lo instructivo es la cadena que llevó hasta ahí. Alemania financió la Gran Guerra con deuda y no con impuestos, apostando a que pagaría el vencido; perdió, y salió de la guerra con la deuda, más las reparaciones fijadas en 1921. A cada gobierno de Weimar le resultó políticamente imposible el ajuste —subir impuestos o recortar en un país al borde de la guerra civil— y políticamente posible el déficit monetizado por el Reichsbank. La inflación, alta desde 1919, tenía además usos tácticos: demostraba que las reparaciones eran impagables. El salto a la hiperinflación llegó en enero de 1923, cuando Francia y Bélgica ocuparon el Ruhr para cobrarse en carbón los atrasos y el gobierno alemán respondió financiando la «resistencia pasiva» — pagó los sueldos de toda la cuenca parada, con la imprenta. A partir de ahí la dinámica se realimentó: la velocidad de circulación se disparó porque nadie quería retener marcos ni una hora, los impuestos recaudados perdían el valor entre el devengo y el ingreso, y el propio Reichsbank —bajo Havenstein— seguía descontando papel privado y proclamando que la culpa era de la balanza de pagos, mientras 130 imprentas trabajaban día y noche para él. Las fotografías del periodo —niños jugando con fajos como bloques de construcción, billetes pesados en balanza, estufas alimentadas con papel moneda— documentan el estadio final de una moneda: cuando el valor facial cae por debajo del valor del papel.

Billete alemán de veinte mil millones de marcos de octubre de 1923, con el reverso en blanco
Fig. 1 Reichsbanknote de 20.000 millones de marcos, fechada en Berlín el 1 de octubre de 1923 — con el reverso en blanco. En el estadio final, la Reichsbank imprimía por una sola cara para ganar tiempo: el propio billete documenta que la imprenta no daba abasto.Deutsche Reichsbank · 1923 · Dominio público · Wikimedia Commons

La vida diaria bajo ese régimen desarrolló una tecnología propia. Como el Reichsbank no daba abasto, cientos de ayuntamientos, cámaras de comercio y empresas emitieron su propio dinero de emergencia —el Notgeld, a menudo bellamente impreso, que los coleccionistas atesoran hoy por los grabados—, y en el otoño de 1923 circulaban junto al marco el dólar, el florín y unidades indexadas como el «marco centeno», atado al precio del grano. Los salarios se pactaron por índice y llegaron a pagarse dos veces al día, con pausa para que las familias corrieran a gastarlos; los comercios reetiquetaban por horas o directamente marcaban los precios en «múltiplos del factor» publicado por la mañana. La huida hacia los valores reales (Flucht in die Sachwerte) vació los escaparates de todo lo durable — pianos, máquinas de coser, terrenos — y convirtió el trueque en economía paralela: la entrada del teatro cobrada en mantequilla no es anécdota sino contabilidad de la época. Todo ese ingenio adaptativo tenía un coste invisible que los economistas llaman ahora costes de suela de zapato y de menú, y que 1923 exhibió en versión monumental: una fracción creciente del trabajo del país se gastaba en manejar el dinero en lugar de en producir.

Billete de emergencia de cien mil millones de marcos del distrito de Bielefeld, impreso a color con figuras campesinas
Fig. 2 Notgeld de 100.000 millones de marcos del distrito de Bielefeld, 25 de octubre de 1923. Cientos de ayuntamientos y cámaras de comercio emitieron su propio dinero de emergencia; el de Bielefeld, cuidadosamente ilustrado —hubo emisiones locales impresas en seda y en lino—, se coleccionaba ya entonces, que es otra manera de decir que valía más como estampa que como dinero.Landkreis Bielefeld (impr. G. Thomas) · 1923 · Dominio público · Wikimedia Commons

La estabilización fue tan abrupta como la caída, y esa velocidad es el segundo enigma del caso. El 15 de noviembre de 1923 empezó a circular el Rentenmark, emitido por un banco nuevo, con emisión estrictamente limitada y «respaldado» por una hipoteca sobre la tierra y la industria del país — una ficción jurídica, porque nadie podía canjear billetes por fincas. Funcionó en semanas. Thomas Sargent lo convirtió en 1982 en la pieza central de un argumento célebre: lo que estabiliza no es el respaldo sino el cambio de régimen — simultáneamente se detuvo la monetización, se reequilibró el presupuesto, se reanudó la negociación exterior (el plan Dawes, 1924) y el público, al creer el cambio, dejó de huir del dinero. Las expectativas hicieron en semanas lo que la ortodoxia gradualista consideraba imposible. La réplica (Wicker, entre otros) rebaja el milagro: la estabilización tuvo costes reales — desempleo agudo, un Estado que despidió a cientos de miles de empleados — y la credibilidad no fue instantánea. Pero el núcleo resiste: una hiperinflación es un fenómeno fiscal con ropaje monetario, y termina el día en que el régimen fiscal cambia de verdad.

Billete alemán de quinientos mil millones de marcos del 26 de octubre de 1923
Fig. 3 500.000 millones de marcos, 26 de octubre de 1923, reverso también en blanco. La letra pequeña anuncia que desde el 1 de febrero de 1924 el billete podrá ser retirado y canjeado «por otros medios de pago legales»: la moneda que lo sustituyó, el Rentenmark, ya estaba en marcha cuando este papel salió de la imprenta.Deutsche Reichsbank · 1923 · Dominio público · Wikimedia Commons

Los efectos distributivos fueron un terremoto social, y ahí está el tercer interés del caso. La inflación es un impuesto y una amnistía a la vez: liquidó las deudas — las hipotecas, y con ellas los bonos de guerra en que la clase media patriótica había puesto sus ahorros — y expropió a todo acreedor y a todo tenedor de papel, mientras premiaba a los deudores y a los dueños de activos reales, con el industrial Hugo Stinnes comprando imperios con marcos prestados como emblema. Gerald Feldman documentó el «gran desorden» completo: no un rayo caído en 1923, sino un proceso de una década (1914-1924) que reordenó la posición relativa de cada grupo social alemán y dejó un rencor difuso contra la República que lo había administrado.

Sobre ese rencor se construyó el mito político, que conviene manejar con fechas. La hiperinflación no llevó a Hitler al poder: su intentona de Múnich, en el noviembre de 1923 de la catástrofe, fracasó, y en 1928 su partido obtenía el 2,6 % de los votos. Lo que precedió a 1933 fue lo contrario — la deflación de Brüning, con recortes y un paro del 30 % —, y la historiografía (Evans) subraya que la lección alemana completa es doble: la inflación destruyó el patrimonio y la confianza de la clase media; la deflación, años después, destruyó lo demás. La memoria colectiva fundió los dos traumas en uno y atribuyó al primero el desenlace del segundo — y esa memoria fundida, más duradera que cualquier dato, siguió gobernando la cultura de estabilidad del Bundesbank y los debates del Banco Central Europeo un siglo después. Pocas veces se ve tan claro que en economía política los episodios no terminan cuando terminan: siguen actuando como relato.

Inflación de demanda e inflación de oferta – Inflación de costes – Presiones inflacionistas – Dinero legal (dinero de curso legal) – Crac de 1929 (crack de 1929)

Capítulo 9 de 15

La hiperinflación y el ascenso de Hitler

Economía 859 palabras artículo suelto ↗

Pocas ideas sobre la historia económica del siglo XX se repiten tanto como esta: la hiperinflación alemana de 1923 arruinó a la clase media, la dejó resentida contra la república y la echó en brazos de Hitler. Se usa en debates sobre bancos centrales, en columnas de opinión y en clases de bachillerato, casi siempre como advertencia contra imprimir dinero. La relación existe, pero es mucho más indirecta de lo que sugiere la frase. Si se miran las fechas y los votos, el nazismo creció de verdad en otra crisis, la de 1930 a 1932, que fue de signo contrario: no de inflación, sino de deflación, paro y quiebras bancarias.

Empecemos por las fechas. La hiperinflación tocó su punto más alto en octubre y noviembre de 1923, cuando los precios se multiplicaban por casi trescientos en un mes. Hitler intentó aprovecharla: el 8 y el 9 de noviembre de 1923 lanzó el putsch de Múnich, que fracasó en menos de un día y lo llevó a la cárcel. Una semana después se introdujo el Rentenmark, y la inflación se cortó en seco. En las elecciones de mayo de 1924, con el recuerdo muy fresco, la lista en la que se presentaban los nazis sacó el 6,5 %. En las de diciembre de ese año bajó al 3 %, y en 1928 el partido obtuvo el 2,6 %. Cinco años después de la hiperinflación, el nazismo era un grupo marginal.

Sello alemán verde de 1923 con la cifra 10 Milliarden sobreimpresa, matasellado en Colonia con dos círculos negros
Fig. 1 Sello de diez mil millones de marcos, matasellado en Colonia el 28 de noviembre de 1923, dos semanas después de la llegada del Rentenmark. Correos tuvo que sobreimprimir y reimprimir sus sellos una y otra vez aquel otoño porque las tarifas cambiaban de un día para otro.Deutsche Reichspost · 1923 · Dominio público · Wikimedia Commons

El salto llegó después. En septiembre de 1930 el partido nazi pasó del 2,6 % al 18,3 % y se convirtió en la segunda fuerza del Reichstag; en julio de 1932 alcanzó el 37,3 %, su máximo en elecciones libres. Entre medias, Alemania vivió la Gran Depresión con una dureza especial. El canciller Heinrich Brüning, en el cargo desde marzo de 1930, gobernó a golpe de decreto de emergencia con una política de austeridad: recortó salarios públicos, subsidios y prestaciones, subió impuestos y dejó caer los precios. El paro registrado pasó de seis millones a comienzos de 1932. En julio de 1931 quebró el Danatbank, uno de los grandes bancos del país, y el pánico obligó a cerrar todos los bancos durante días.

Fotografía en blanco y negro de un hombre de traje oscuro de pie en un escaño del Reichstag, con otras personas sentadas alrededor
Fig. 2 Heinrich Brüning en el Reichstag, 1930, fotografiado por Erich Salomon. Su política de recortes y deflación, aplicada por decreto entre 1930 y 1932, coincidió con el paso del partido nazi del 2,6 % al 37 % de los votos.Erich Salomon · 1930 · Dominio público · Wikimedia Commons

Dos estudios recientes han medido esa coincidencia distrito por distrito. Gregori Galofré-Vilà y sus colegas cruzaron los datos de voto de unos mil distritos y cien ciudades en las cuatro elecciones de 1930 a 1933 con la intensidad de los recortes que sufrió cada lugar, y encontraron que donde la austeridad fue más dura el voto nazi creció más, y la mortalidad también. Sebastian Doerr, Hans-Joachim Voth y otros estudiaron la quiebra del Danatbank con datos de sucursales y de las empresas que dependían de ese banco, y hallaron que el voto nazi subió más en las ciudades más expuestas a su caída, sobre todo donde había una tradición antisemita previa. En los dos casos, la crisis que radicaliza es la de los primeros años treinta.

Nada de esto significa que 1923 no importara. La hiperinflación destruyó los ahorros, los bonos del Estado y las pensiones de millones de personas de clase media, mientras los que tenían deudas y bienes reales salían ganando, y el historiador Gerald Feldman ha descrito bien la amargura que dejó. En 1925 una ley de revalorización devolvió a los acreedores hipotecarios una cuarta parte de lo perdido y a los tenedores de deuda pública bastante menos, y muchos lo vivieron como una estafa del propio Estado. Pero, como mostró Thomas Childers en su estudio del votante nazi, a finales de los años veinte ese resentimiento se canalizó primero hacia pequeños partidos de intereses, de ahorradores, de comerciantes o de propietarios. Fue a partir de 1930, con la depresión, cuando esos votantes se pasaron en masa al nazismo.

El vínculo más sólido entre las dos crisis es otro, y pasa por la política económica. El miedo a repetir 1923 pesó sobre las decisiones de Brüning y de quienes le rodeaban: devaluar o financiar un programa de obras con déficit sonaba a volver a la imprenta, y los tratados de reparaciones y el patrón oro limitaban además el margen de maniobra. El historiador Knut Borchardt sostuvo en 1979 que Brüning apenas tenía alternativas; otros le han respondido que sí las tenía y que eligió la deflación, entre otras cosas, para demostrar que Alemania no podía pagar las reparaciones. En cualquier caso, la memoria de la inflación ayudó a que se aplicara una política que producía justo el tipo de crisis que sí alimentó a los nazis.

Por eso la frase habitual se queda corta por los dos lados. Ni la hiperinflación llevó directamente a Hitler al poder, ni fue irrelevante: dejó un país con una clase media empobrecida y desconfiada, y dejó sobre todo un recuerdo que condicionó cómo se respondió a la siguiente crisis. La lección que suele extraerse, que imprimir dinero lleva al fascismo, es la más cómoda y la menos apoyada por los datos. La que sale de las elecciones es otra: la radicalización llegó con el paro, los recortes y los bancos cerrados.

La hiperinflación alemana de 1923 – Putsch de Múnich (1923) – Políticas de austeridad – Política deflacionista – Pánico bancario
Capítulo 10 de 15

La hiperinflación húngara de 1946

Economía 868 palabras artículo suelto ↗

La hiperinflación húngara de 1945 y 1946 es la mayor que se ha medido nunca. En julio de 1946, el peor mes, los precios subieron en Hungría cerca de un 42.000 billones por ciento, es decir, se multiplicaron por unos 419 billones en treinta días. Dicho de una forma más manejable, se duplicaban cada quince horas: lo que por la mañana costaba un pengő costaba dos a medianoche y cuatro al día siguiente a media tarde. Cuando se hace una lista de hiperinflaciones, la alemana de 1923 queda muy por debajo y la de Zimbabue de 2008, la segunda de la historia, también. Y sin embargo, cuando alguien quiere un ejemplo de inflación desbocada, casi nunca piensa en Budapest.

El pengő se había creado en 1927 para sustituir a la corona, hundida en la inflación posterior a la Primera Guerra Mundial, y había sido una moneda razonablemente estable. La Segunda Guerra lo destruyó por varias vías a la vez. El país fue campo de batalla durante meses, el asedio de Budapest entre diciembre de 1944 y febrero de 1945 arrasó la capital y voló todos sus puentes, y buena parte del equipo industrial y del ganado se perdió o fue requisado. El armisticio de enero de 1945 obligó a pagar 300 millones de dólares de reparaciones, dos tercios a la Unión Soviética, y además había que mantener al ejército de ocupación, que al principio llegó a imprimir sus propios pengős. El Estado recaudaba una fracción mínima de lo que gastaba y cubría el resto con la imprenta.

Billete azul húngaro de 1946 con la leyenda Százmillió B.-pengő, el retrato de una mujer joven a la derecha y una letra B grande en las esquinas
Fig. 1 Billete de cien millones de b.-pengő, fechado el 3 de junio de 1946 y puesto en circulación en julio. La «b» abreviaba billió, un millón de millones, así que el billete valía 10²⁰ pengős: el valor nominal más alto que ha circulado nunca. Se llegó a imprimir otro de mil millones de b.-pengő que no se emitió.Banco Nacional de Hungría · 1946 · Dominio público · Wikimedia Commons

La mecánica fue la de toda hiperinflación, llevada al extremo. Como el dinero perdía valor a cada hora, nadie quería guardarlo, se gastaba en cuanto se cobraba y eso aceleraba la subida de precios; cuanto más subían, menos valían los impuestos cuando por fin se ingresaban, y más había que imprimir. En enero de 1946 el gobierno introdujo el adópengő, el «pengő fiscal», una unidad de cuenta que se ajustaba cada día a los precios para que los impuestos no se evaporaran entre la liquidación y el pago. William Bomberger y Gail Makinen estudiaron el experimento y mostraron que tuvo un efecto perverso. Al permitir que los depósitos bancarios y luego ciertos billetes se denominaran en adópengő, el pengő corriente quedó como un dinero que nadie quería tener ni un minuto, y su velocidad de circulación se disparó.

Certificado húngaro de 1946 impreso en azul claro con la leyenda Pénztárjegy Egymillió adópengőről, número de serie y un taladro de cancelación en el centro
Fig. 2 Certificado de la Caja Postal de Ahorros húngara por un millón de adópengős, 1946. El adópengő nació como unidad de cuenta indexada para cobrar impuestos; en verano de 1946 circulaba como dinero junto al pengő, que para entonces ya no servía para casi nada.Caja Postal de Ahorros de Hungría · 1946 · Dominio público · Wikimedia Commons

En julio los billetes no valían ni el papel en que estaban impresos, y la vida cotidiana se organizó al margen de ellos. Los salarios se pagaban en especie o varias veces al día, los campesinos solo vendían a cambio de otras mercancías y los precios se fijaban en dólares, en oro o en adópengő. Los que tenían ahorros en pengős los perdieron por completo, igual que los que tenían bonos del Estado o pensiones. Las deudas desaparecieron con la misma rapidez, de modo que salieron bien parados quienes debían dinero y poseían cosas: tierras, edificios, fábricas, mercancías.

La estabilización fue tan brusca como la caída. El 1 de agosto de 1946 se creó el florín, el forint, que equivalía a 400.000 cuatrillones de pengős, un 4 seguido de 29 ceros, o a 200 millones de adópengős. Para que la nueva moneda no siguiera el mismo camino, el gobierno recortó el gasto con dureza, subió impuestos, limitó la emisión por ley y consiguió un respaldo que llegó en el momento justo: las reservas de oro del Banco Nacional, unas treinta toneladas que se habían evacuado a Austria al final de la guerra y habían acabado en manos del ejército estadounidense en Fráncfort, fueron devueltas ese mismo mes. El florín aguantó. Es la moneda que Hungría sigue usando hoy.

La gestión política del episodio sigue discutiéndose. El Consejo Económico Supremo, que coordinaba la política económica y preparó la estabilización, estaba muy influido por el Partido Comunista, y se ha sostenido que la inflación sirvió para liquidar el patrimonio de las clases medias y facilitar la toma del poder que llegó en 1947 y 1948. Bomberger y Makinen analizan la emisión como lo que en la práctica fue, un impuesto que el gobierno cobraba imprimiendo, y no como un accidente. Pero no hace falta una conspiración para explicar el fenómeno: un Estado arruinado, con reparaciones que pagar y sin base fiscal, tenía muy pocas alternativas.

Que se recuerde tan poco tiene explicaciones sencillas. La hiperinflación alemana ocurrió en un país grande, con una literatura enorme, y quedó unida en la memoria al ascenso del nazismo. La húngara ocurrió en un país pequeño, ocupado, en plena posguerra, cuando media Europa estaba en ruinas y la atención estaba en otra parte, y detrás vino la cortina de hierro. Para los economistas, sin embargo, es un caso de estudio precioso. Muestra que la inflación no tiene techo cuando el Estado financia con la imprenta casi todo su gasto, que la indexación puede empeorar las cosas, y lo que Thomas Sargent defendió para las inflaciones de los años veinte: que una hiperinflación puede terminar de un día para otro si se cambia de verdad la política fiscal que la alimenta.

La hiperinflación alemana de 1923 – Dinero fiduciario – Política inflacionista – Economía de guerra – La revolución de los precios

Capítulo 11 de 15

La división del trabajo en Adam Smith

Economía 1035 palabras artículo suelto ↗

La división del trabajo es, en el arranque de La riqueza de las naciones (1776), la causa primera de la prosperidad: Adam Smith abre el libro afirmando que el mayor progreso en la capacidad productiva del trabajo se debe a ella, y lo demuestra con el ejemplo más citado de la historia de la economía, la fábrica de alfileres. Un operario solo y sin adiestrar apenas haría un alfiler al día, y desde luego no veinte; pero el oficio está dividido en unas dieciocho operaciones —estirar el alambre, enderezarlo, cortarlo, afilarlo, esmerilar la punta contraria, hacer la cabeza, colocarla, blanquear, clavar en el papel—, y Smith describe una manufactura pequeña donde diez hombres, repartiéndose esas tareas, producían unas 48.000 unidades diarias: cuatro mil ochocientas por cabeza contra las veinte del artesano completo, una multiplicación de la productividad de tres órdenes de magnitud sin añadir un solo recurso.

Lámina de la Encyclopédie con el taller del alfilerero: obreros ante ruedas de estirar alambre y bancos de trabajo, y debajo el despiece de las herramientas
Fig. 1 «Épinglier», lámina de la Encyclopédie (dibujo de Goussier, grabado de Defehrt, 1762): arriba el taller —las ruedas de estirar el alambre, los bancos, cada operario en su operación—, debajo el despiece de las herramientas. Esta literatura técnica francesa es la fuente documentada del ejemplo de Smith, que combinó varias descripciones sin haber pisado, probablemente, ninguna alfilerería.Goussier (dibujo) y Defehrt (grabado) · 1762 · Dominio público · Wikimedia Commons

Smith da tres razones. La destreza de cada operario crece cuando su tarea se reduce a un gesto; se ahorra el tiempo —y el desgaste de atención, precisa— que se pierde al pasar de una ocupación a otra; y la concentración en una operación simple facilita inventar la máquina que la ejecute, invención que Smith atribuye en parte a los propios obreros. A esto añade dos tesis que hacen del capítulo algo más que un elogio de la fábrica. La primera: la división del trabajo no nace de ninguna sabiduría planificadora sino de la propensión humana a trocar y permutar — nadie la diseñó, es un orden de mercado emergente. La segunda, en el capítulo tercero, es el teorema que la economía tardó siglo y medio en tomarse en serio: la división del trabajo está limitada por la extensión del mercado. Nadie se especializa en hacer cabezas de alfiler para una aldea; hace falta demanda suficiente —ciudades, ríos navegables, comercio exterior— para que la especialización compense. Allyn Young lo convirtió en 1928 en una teoría dinámica del crecimiento (la división del trabajo amplía el mercado, que permite más división: rendimientos crecientes acumulativos), y George Stigler lo usó en 1951 para explicar qué funciones integra una empresa y cuáles compra fuera — el ejemplo de 1776 sigue trabajando dentro de la teoría de la empresa y del comercio internacional.

Portada tipográfica de la primera edición de An Inquiry into the Nature and Causes of the Wealth of Nations, Londres, 1776
Fig. 2 Portada de la primera edición (Londres, 1776). El título completo es el programa: una indagación sobre la naturaleza y las causas de la riqueza de las naciones — y la respuesta del capítulo primero es que la primera causa no es la tierra ni el oro, sino cómo se reparte el trabajo.W. Strahan y T. Cadell (impresores) · 1776 · Dominio público · Wikimedia Commons

El ejemplo, por cierto, no era suyo, y el detalle importa menos como reproche que como radiografía de cómo se escribía la ciencia entonces. La alfilerería era el caso canónico de la literatura técnica francesa: el artículo «Épingle» de la Encyclopédie (1755) enumera dieciocho operaciones, y las láminas de Duhamel du Monceau y la propia enciclopedia dibujan el taller banco a banco. Jean-Louis Peaucelle mostró que Smith combinó varias fuentes francesas —con sus cifras no siempre compatibles— y que probablemente nunca pisó la manufactura «pequeña» que dice haber visto; los talleres reales de Normandía dividían el trabajo con más finura aún que su relato. La cifra redonda de 48.000, en cambio, resistió sorprendentemente bien las verificaciones posteriores.

La otra mitad del argumento se le suele amputar. En el libro V, el mismo Smith escribe que el hombre cuya vida entera se gasta en ejecutar unas pocas operaciones simples «se vuelve todo lo estúpido e ignorante que puede volverse una criatura humana»: la división del trabajo, dejada a sí misma, mutila las capacidades intelectuales, sociales y marciales del grueso de la población, y por eso el Estado debe costear la instrucción elemental. El padre del ejemplo de los alfileres es también el primer teórico de sus daños, medio siglo antes de que Marx hiciera de esa mutilación el núcleo de la alienación y de que Durkheim preguntara qué solidaridad puede sostener una sociedad de especialistas. La lectura ingenua del capítulo I y la lectura sombría del libro V son el mismo autor, y citarlo entero es la vacuna contra su uso como pura apología.

Retrato al óleo de Adam Smith de perfil, el llamado retrato Muir
Fig. 3 El «retrato Muir» de Adam Smith, de autoría desconocida (c. 1800). Smith apenas posó en vida —se quejaba de su propia cara— y casi toda su iconografía deriva de los medallones que James Tassie modeló en 1787, así que el rostro más reproducido de la economía es, en buena parte, reconstrucción.Autoría desconocida · 1800 · Dominio público · Wikimedia Commons

Conviene también situar el capítulo dentro de su autor, porque el Smith de los alfileres es medio Smith. Su primer libro, La teoría de los sentimientos morales (1759), funda la conducta humana en la simpatía y en el espectador imparcial, no en el interés; la tensión entre ambos libros dio nombre en el XIX a todo un rompecabezas académico —das Adam-Smith-Problem— que la lectura moderna considera mal planteado: el interés propio de La riqueza de las naciones opera dentro de un marco moral e institucional que el otro libro describe, y el propio pasaje del carnicero y el panadero habla de persuadir apelando al interés ajeno, no de egoísmo. La célebre mano invisible, por lo demás, aparece una sola vez en cada libro, con sentidos distintos, y su promoción a emblema de la autorregulación de los mercados es obra del siglo XX, no de Smith. La fábrica de alfileres, en cambio, sí llegó a emblema con todos los honores: el Banco de Inglaterra la grabó en el billete de veinte libras (2007-2020), con los operarios en fila y la cifra de producción — probablemente la única vez que un banco central ha puesto en circulación, literalmente, un párrafo de teoría económica.

Charles Babbage añadió en 1832 la vuelta de tuerca que Smith no vio y que la organización industrial explotó a fondo: dividir una tarea no solo hace más hábil al operario — permite comprar cada porción de destreza por separado, pagando el precio exacto de la cualificación que cada operación exige en lugar del precio del oficial completo. Ese «principio de Babbage» es la lógica económica de la descualificación: dividir para abaratar, no solo para acelerar. Harry Braverman lo situó en 1974 en el centro de su análisis del taylorismo — la gerencia científica como expropiación sistemática del saber del oficio, su monopolio en la oficina técnica y su devolución al taller en forma de instrucciones — y la sociología del trabajo discute desde entonces, con el fantasma de Smith al fondo, cada oleada de automatización con el mismo esquema: qué parte del oficio se divide, quién se queda el saber dividido y qué le queda al que ejecuta. Que la pregunta siga abierta con los algoritmos como capataces da la medida de cuánto cabía en un taller de alfileres.

División técnica del trabajo – Eficiencia – Alienación económica – Economía de mercado – El potlatch – La revolución industrial

Capítulo 12 de 15

La mano invisible

Economía 963 palabras artículo suelto ↗

La mano invisible es la metáfora con la que se resume casi siempre la obra de Adam Smith: la idea de que, en un mercado libre, cada uno persigue su propio interés y el resultado, sin que nadie lo busque, es el bienestar de todos. Aparece en los manuales de introducción a la economía, en los discursos a favor de la desregulación y en las críticas contra ella, y suele ir acompañada de la imagen de Smith como profeta del egoísmo y enemigo del Estado. Lo sorprendente es lo poco que la usó él. En La riqueza de las naciones, un libro de casi mil páginas, la expresión sale una sola vez, en un capítulo sobre el comercio exterior y a propósito de un asunto bastante concreto.

Smith escribió «mano invisible» tres veces en toda su obra conocida. La primera, en un ensayo de juventud sobre la historia de la astronomía, publicado después de su muerte: habla de «la mano invisible de Júpiter», a la que los pueblos antiguos atribuían los rayos, los truenos y todo lo que no sabían explicar, y lo hace con cierta ironía. La segunda está en la Teoría de los sentimientos morales, de 1759. Allí sostiene que los ricos, por mucho que acaparen, no pueden comer más que los demás, y que al gastar en sirvientes y lujos «son conducidos por una mano invisible» a repartir los bienes necesarios casi como se habrían repartido si la tierra se hubiera dividido en partes iguales entre todos sus habitantes. Es un argumento sobre la distribución, no sobre los mercados, y bastante discutible.

Portada impresa de un libro del siglo XVIII con el título The Theory of Moral Sentiments, el nombre de Adam Smith como profesor de filosofía moral en Glasgow y el pie de imprenta de Londres, 1759
Fig. 1 Portada de la primera edición de la Teoría de los sentimientos morales (Londres, 1759). Smith la corrigió durante toda su vida y la consideraba superior a La riqueza de las naciones; en ella aparece la segunda de sus tres «manos invisibles».Adam Smith · 1759 · Dominio público · Wikimedia Commons

La tercera es la famosa, en el libro IV de La riqueza de las naciones. El capítulo trata de las restricciones a la importación de mercancías que pueden producirse en el país. Smith observa que un comerciante, si puede, prefiere invertir su capital en el comercio interior antes que en el exterior, porque lo tiene más cerca y más seguro. Al hacerlo, dice, «solo busca su propia seguridad», y al dirigir esa actividad de modo que su producto tenga el mayor valor «solo busca su propia ganancia, y en esto, como en otros muchos casos, es conducido por una mano invisible a promover un fin que no formaba parte de su intención». El fin es que el capital nacional se emplee dentro del país. El argumento sirve para decir que no hacen falta aranceles para proteger la industria propia, porque los comerciantes ya la prefieren por su cuenta.

Portada impresa del segundo volumen de An Inquiry into the Nature and Causes of the Wealth of Nations, de Adam Smith, Londres, 1776
Fig. 2 Portada del segundo volumen de la primera edición de La riqueza de las naciones (Londres, 1776). La única «mano invisible» del libro está en este tomo, en el capítulo segundo del libro IV, más de la mitad de la obra después del comienzo.Adam Smith · 1776 · Dominio público · Wikimedia Commons

¿Cómo pasó esa frase lateral a ser el resumen de todo el libro? Gavin Kennedy rastreó su fortuna y encontró que los lectores de Smith del siglo XIX apenas se fijaron en ella. La expresión se convirtió en emblema en el siglo XX, cuando los economistas empezaron a formalizar la teoría del equilibrio general y buscaron en Smith un antepasado ilustre. Un momento clave fue la primera edición del manual de Paul Samuelson, de 1948, el más leído de su generación. Samuelson escribió que Smith, entusiasmado por descubrir un orden en la economía, había proclamado el «principio místico» de la mano invisible, según el cual cada individuo, buscando solo su bien egoísta, contribuía al bien de todos, de modo que cualquier intervención del Estado en la competencia sería casi con seguridad perjudicial. Y añadía que esa conclusión imprudente había hecho casi tanto daño como bien. Pero lo imprudente no estaba en Smith: nada de eso figura en el pasaje que Samuelson resumía.

La lectura moderna tampoco encaja con el resto de la obra. Smith no defendía el egoísmo, un concepto que atribuía a Mandeville y rechazaba; hablaba del interés propio, que no es lo mismo, y dedicó su primer libro a la simpatía y a la conciencia moral. Tampoco era enemigo del Estado: pedía que se ocupara de la defensa, de la justicia, de las obras públicas y de la educación elemental de los trabajadores, a quienes la división del trabajo amenazaba con embrutecer. Y desconfiaba de los empresarios al menos tanto como de los gobiernos. En La riqueza de las naciones se lee que la gente del mismo oficio rara vez se reúne, ni siquiera para divertirse, sin que la conversación termine en una conspiración contra el público o en alguna maniobra para subir los precios. La expresión laissez faire, tan asociada a su nombre, no aparece en el libro.

Los estudiosos siguen discutiendo qué quiso decir exactamente. Emma Rothschild sostiene que Smith usaba la imagen con ironía, casi como una broma sobre la tendencia humana a ver designios ocultos en todas partes, y que no la tenía en mucha estima. Peter Harrison responde que en el siglo XVIII «mano invisible» era una expresión corriente en la teología para hablar de la providencia divina, y que sus lectores la entenderían en ese sentido: Dios ordena el mundo a través de las acciones de personas que no saben lo que hacen. Las dos lecturas coinciden en lo importante: la metáfora era secundaria en el pensamiento de Smith y no significaba lo que se le hace significar hoy.

Nada de esto quita valor a la idea que los economistas han querido resumir con ella. Que los precios coordinan las decisiones de millones de personas sin que nadie las planifique es una de las ideas más potentes de la economía, y Smith contribuyó mucho a formularla, aunque no con esa frase. Lo que conviene saber es que la mano invisible, tal como se cita, es más una construcción del siglo XX que una cita del XVIII. Pasa como con la fábrica de alfileres, que se cita sin el libro V: de Smith se ha hecho una versión portátil que dice lo que cada época necesitaba oír.

La división del trabajo en Adam Smith – Liberalismo económico – Libre mercado – Economía de mercado – Economía política

Capítulo 13 de 15

La revolución industrial

Historia 940 palabras artículo suelto ↗

La revolución industrial es el proceso por el que la economía británica —y después la del resto de Europa occidental y Norteamérica— pasó entre mediados del XVIII y mediados del XIX de una base agraria y artesanal a una base de manufactura mecanizada, energía fósil y fábrica. La expresión la popularizó Arnold Toynbee en unas conferencias póstumas de 1884, y es discutida desde su nacimiento: donde los contemporáneos vieron una ruptura brusca, la historiografía cuantitativa de finales del XX —Crafts es el nombre clave— midió un crecimiento más lento y más largo, de modo que «revolución» hoy se defiende como un cambio de régimen y no de velocidad. Lo que no discute nadie es el resultado: por primera vez en la historia, la producción por habitante creció de forma sostenida durante generaciones, y eso rompió la trampa malthusiana en la que toda mejora se comía en más bocas.

La pregunta que ordena la literatura es por qué Gran Bretaña y por qué entonces. La respuesta más influyente, la de Robert Allen, es de precios relativos: la Gran Bretaña del XVIII tenía los salarios más altos de Europa —tras un siglo de comercio atlántico— y la energía más barata, porque el carbón afloraba cerca de las ciudades y de los puertos. Una economía de trabajo caro y carbón barato premia las máquinas que ahorran trabajo quemando carbón, y esa es exactamente la lista de invenciones del período: la lanzadera volante de Kay (1733), la spinning jenny de Hargreaves (1764), la water frame de Arkwright (1769), la mule de Crompton (1779), el telar mecánico de Cartwright (1785), la máquina atmosférica de Newcomen para achicar minas (1712) y la máquina de Watt con condensador separado (patente de 1769, rotativa en los ochenta). Otras sociedades tenían ciencia y artesanos; solo la británica tenía un mercado en el que esas máquinas cerraban las cuentas. La objeción conocida es la de la cultura e instituciones —disenteros excluidos de las universidades haciendo ingeniería, patentes, parlamento de propietarios—, y la objeción a la objeción es que Francia tenía más ilustrados y menos carbón.

Pintura nocturna de hornos industriales junto a un río, con resplandores rojizos sobre las nubes y casas
Fig. 1 Coalbrookdale de noche, de Philip James de Loutherbourg (1801): los hornos de coque del Severn ardiendo de noche. El cuadro es propaganda y testimonio a la vez —pintado cuando el paisaje industrial era una novedad que había que aprender a mirar— y fija la estética del proceso: la producción ya no depende del día, y la noche deja de ser un límite.Philip James de Loutherbourg · 1801 · Dominio público · Wikimedia Commons

El sector tractor fue el algodón, y ahí la historia se vuelve incómoda. La industria algodonera británica no creció sobre lana europea sino sobre un insumo tropical que Gran Bretaña no producía: algodón en rama recogido por esclavos en el sur de Estados Unidos, las Antillas y después Brasil, comprado con el crédito de la City, hilado y tejido en Lancashire y vendido por todo el imperio, en especial a la India —que en 1700 era el mayor exportador textil del mundo y en 1850 era importador neto de paño inglés. Beckert lo llamó «capitalismo de guerra»: la fase en que la expansión europea funcionó por conquista de tierras, expropiación y trabajo forzado, antes de que la fábrica bastara sola. La lectura de Pomeranz completa el cuadro: hacia 1750 el Yangtsé tenía niveles de vida y mercados comparables a los de Inglaterra, y la «gran divergencia» se abrió cuando Europa obtuvo dos alivios ecológicos que China no tuvo a mano —carbón cerca de sus centros industriales y las «tierras fantasma» del Nuevo Mundo, que le prestaron algodón, azúcar y madera sin gastar suelo propio. La revolución industrial deja de ser un milagro de la inventiva insular para ser, también, una transferencia planetaria.

Sobre si la revolución mejoró la vida de quienes la hicieron hay una polémica centenaria —la controversia del nivel de vida— con dos campos. El pesimista, de Engels a Hobsbawm, lee los barrios de Mánchester, la jornada de catorce horas, el trabajo infantil y la estadística de estaturas, que desciende en las generaciones nacidas hacia 1780-1830: el ejército y los reclutadores midieron literalmente el empobrecimiento biológico. El optimista, de Hartwell a los neoclásicos, lee los salarios reales, que no caen, y el abaratamiento de bienes antes suntuarios. El consenso actual es un matiz con nombre propio: la pausa de Engels, la media de vida que se estanca mientras el producto por trabajador crece, porque las ganancias se concentran primero en el capital y solo llegan a los salarios cuando el trabajo escasea, hacia 1830-1840. La revolución, en su primer medio siglo, hizo más rica a la economía y no a la gente que la trabajaba.

Grabado de un gran edificio de fábricas de cinco pisos junto a un canal, con barcazas y chimeneas humeando
Fig. 2 Las fábricas de algodón de Union Street en Mánchester, en la History of the Cotton Manufacture de Edward Baines (1835). El edificio es la máquina puesta en vertical: cada piso una etapa del hilado, la fuerza de vapor subiendo por los ejes, el canal trayendo el algodón del Atlántico y llevándose el paño. Baines escribió el libro para celebrarlo; Engels paseó el mismo barrio para denunciarlo.Edward Baines, «History of the Cotton Manufacture» (1835) · 1835 · Dominio público · Wikimedia Commons

La fase de 1780-1830 fue lenta incluso en su propio territorio: el vapor no llegó a aportar gran cosa al crecimiento agregado hasta pasados 1830, y la economía que transformó el mundo hasta 1850 fue en gran parte de agua, carbón y músculo. Detrás había una condición previa que el relato de las máquinas suele saltarse: una revolución agraria británica de un siglo —cercamientos, rotación norfolk con nabos y trébol, drenajes, selección ganadera— que había subido el rendimiento por hectárea lo bastante para alimentar a una población urbana creciente sin importar hambruna. La formula de Wrigley ordena el resto: las economías preindustriales son «economías orgánicas», limitadas por lo que la fotosíntesis anual rinde, y el carbón abrió una «economía mineral» que consume fotosíntesis fósil acumulada en eras geológicas. La generalización vino con el ferrocarril —Stockton-Darlington en 1825, Liverpool-Mánchester en 1830, donde la Rocket de Stephenson ganó las pruebas de Rainhill—, que sí arrastró a la siderurgia, a la ingeniería y a las finanzas en masa, y que la segunda revolución industrial llevaría después al acero, la química y la electricidad. Si la revolución neolítica había multiplicado las bocas que la tierra sostiene, esta multiplicó lo que cada boca produce, y fijó la regla bajo la que vivimos: el crecimiento compuesto como estado normal, y su interrupción como crisis.

Grabado de una locomotora de vapor temprana con una gran caldera y ruedas altas, junto a un vagón abierto
Fig. 3 La Rocket de Stephenson en un grabado de 1877. En las pruebas de Rainhill de 1829 sostuvo una media de 45 km/h durante el trayecto, y la línea Liverpool-Mánchester que inauguró fue la primera del mundo en transportar pasajeros por horario. Con el ferrocarril la revolución dejó de ser un fenómeno de fábricas y pasó a reorganizar el territorio, el tiempo y el capital.Popular Science Monthly · 1877 · Dominio público · Wikimedia Commons

Segunda Revolución Industrial – Protoindustrialización – Clase obrera – La división del trabajo en Adam Smith – La revolución neolítica

Capítulo 14 de 15

Los luditas

Economía 905 palabras artículo suelto ↗

Ludita es hoy una etiqueta para quien desconfía de la tecnología: se llama así al que se niega a usar el móvil, al que teme a la inteligencia artificial o al que defiende el papel frente a la pantalla. La palabra viene de un movimiento real, el de los obreros textiles ingleses que entre 1811 y 1816 rompieron máquinas en los condados de Nottingham, York y Lancaster, firmando sus cartas en nombre de un inexistente general Ned Ludd. La etiqueta moderna da por hecho que aquellos hombres odiaban las máquinas por ser máquinas. Los historiadores que han leído sus cartas, sus juicios y los informes de la época cuentan otra cosa: rompían máquinas concretas, de patronos concretos, en defensa de salarios, precios y costumbres de oficio.

El movimiento empezó en noviembre de 1811 entre los calceteros de los alrededores de Nottingham, que trabajaban en casa con telares de medias alquilados a los fabricantes. En plena guerra con Napoleón, con el comercio exterior bloqueado, el pan caro y la demanda hundida, algunos fabricantes empezaron a usar telares anchos para producir piezas de punto que luego se cortaban y cosían, de peor calidad y más baratas, y a contratar a aprendices sin formación por menos dinero. Los grupos que entraban de noche en los talleres rompían esos telares, o los de los patronos que pagaban por debajo de la tarifa acordada, y dejaban intactos los demás. Era, como escribió Eric Hobsbawm en 1952, una forma de «negociación colectiva mediante el motín» en un país donde los sindicatos estaban prohibidos por las leyes de asociación.

Grabado coloreado de 1812 con un hombre vestido de mujer, con sombrero y un martillo en la mano, que señala hacia un fondo en llamas donde otros hombres rompen cosas
Fig. 1 The Leader of the Luddites, estampa publicada en Londres en mayo de 1812. El «general Ludd» aparece vestido de mujer, un disfraz habitual en los motines populares ingleses, con un fondo de incendios. La imagen es propaganda contra el movimiento, hecha lejos de los condados donde actuaba.Autoría desconocida · 1812 · Dominio público · Wikimedia Commons

En 1812 la protesta se extendió. En Yorkshire la protagonizaron los tundidores, trabajadores muy cualificados que remataban el paño de lana a mano con unas tijeras enormes, y que veían cómo las máquinas de tundir y los cilindros de perchar podían hacer su trabajo con una fracción de la mano de obra. En abril, un grupo numeroso atacó el molino de William Cartwright en Rawfolds, que se había fortificado y estaba defendido por soldados; dos asaltantes murieron. Poco después fue asesinado William Horsfall, otro fabricante que había presumido de estar dispuesto a cabalgar hasta las cinchas de la silla en sangre ludita. En Lancashire se quemó una fábrica de telares mecánicos en Westhoughton. Hubo también asaltos para robar armas y rumores de insurrección que los magistrados, con sus espías, alimentaron tanto como investigaron.

La respuesta del Estado fue muy dura. En febrero de 1812 el gobierno llevó al Parlamento una ley que castigaba con la muerte la destrucción de telares, aprobada en marzo. En su primer discurso en la Cámara de los Lores, el 27 de febrero, Byron la atacó recordando que aquellos hombres rompían máquinas porque la miseria los empujaba, y preguntando si se quería remediar el hambre con la horca. No sirvió de nada. El gobierno desplegó en los condados afectados unos doce mil soldados, una cifra que Hobsbawm comparó con el cuerpo expedicionario que Wellington había llevado a Portugal en 1808, aunque la comparación impresiona más de lo que dice, porque aquel cuerpo era pequeño. En enero de 1813, en York, fueron ahorcados tres hombres por el asesinato de Horsfall y, una semana después, catorce más por el ataque a Rawfolds y otros delitos.

La lectura del ludismo como rechazo ciego del progreso se asentó pronto, en buena parte porque le convenía a quien lo contaba: los fabricantes, los economistas partidarios de la maquinaria y los propios jueces. E. P. Thompson, en La formación de la clase obrera en Inglaterra (1963), se propuso rescatar a los luditas, junto a otros perdedores, de lo que llamó «la enorme condescendencia de la posteridad». Para Thompson el ludismo fue un movimiento con una idea clara de la economía moral: había precios justos, salarios justos y formas legítimas de hacer el trabajo, reconocidas por la costumbre y por leyes antiguas que el Parlamento estaba derogando una tras otra. Los luditas no pedían que no hubiera máquinas, sino que no se usaran para saltarse esas reglas.

Las cartas que reunió Kevin Binfield confirman esa lectura. Los luditas escribían a los fabricantes y a las autoridades con amenazas, pero también con argumentos: se quejaban de la calidad de los productos, de los salarios por debajo de la tarifa, del trabajo de aprendices sin formación, y a veces invocaban los estatutos de su oficio. No rompían todos los telares de un pueblo, sino los de ciertos dueños. Algunos historiadores, como Malcolm Thomis, han rebajado la dimensión política que Thompson les atribuyó, y el movimiento fue distinto en cada condado. Pero casi nadie sostiene ya que fuera una simple tecnofobia.

La historia económica ha dado además la razón a sus temores inmediatos, aunque no a su estrategia. Los salarios de los tejedores manuales se hundieron en las décadas siguientes y el oficio prácticamente desapareció; la revolución industrial elevó la productividad y, a largo plazo, el nivel de vida, pero sus primeras generaciones de trabajadores apenas vieron las ganancias, y quienes perdieron su oficio muchas veces no se recuperaron. Esa distancia entre el progreso general y el daño concreto a unos grupos es justo lo que el insulto moderno borra. Llamar ludita a alguien sugiere que teme al futuro; los luditas temían, con bastante fundamento, lo que el presente iba a hacer con sus salarios, y lo decían por escrito antes de coger el martillo.

La revolución industrial – La división del trabajo en Adam Smith – Precariedad laboral – Tecnificación – Industrialización

Capítulo 15 de 15

El salario de cinco dólares de Ford

Economía 973 palabras artículo suelto ↗

El 5 de enero de 1914 la Ford Motor Company anunció que pagaría a sus obreros un mínimo de cinco dólares por una jornada de ocho horas, cuando hasta entonces pagaba unos 2,34 dólares por nueve. Fue una noticia mundial y es, todavía hoy, una de las decisiones empresariales más citadas de la historia. La explicación que suele acompañarla es redonda: Henry Ford entendió que, si pagaba bien a sus trabajadores, podrían comprar los coches que fabricaban, y así inventó de paso la sociedad de consumo. Es una historia bonita que no cuadra con las cuentas de la propia empresa. Los motivos que aparecen en sus archivos son más prosaicos y, en algunos aspectos, bastante menos amables.

El contexto es la fábrica de Highland Park, en Detroit, donde en 1913 Ford había puesto en marcha la cadena de montaje móvil. El Modelo T había reducido el tiempo de montaje de un chasis de más de doce horas a hora y media, y su precio bajaba año tras año. Pero el trabajo en la cadena era monótono, agotador y estaba sometido a un ritmo que marcaba la máquina, no el obrero, que repetía la misma operación cientos de veces al día. Es la división del trabajo que Smith había descrito en la fábrica de alfileres, llevada a un extremo que él no llegó a imaginar.

Fotografía en blanco y negro de 1913 con una fila de obreros con gorra inclinados sobre una cinta de montaje en la que avanzan piezas circulares metálicas
Fig. 1 Línea de montaje de volantes magnéticos en Highland Park, 1913, uno de los primeros puestos donde Ford probó la cadena móvil. Cada obrero hacía una sola operación sobre la pieza que tenía delante y la dejaba avanzar hacia el siguiente.Autoría desconocida · 1913 · Dominio público · Wikimedia Commons

La consecuencia se ve en una cifra que Daniel Raff y Lawrence Summers pusieron en el centro de su estudio de 1987. En 1913 la rotación de personal en Ford fue del 370 %. Para mantener una plantilla media de 13.623 hombres, la empresa tuvo que contratar a 50.448 a lo largo del año. Un informe interno encontró que en marzo de 1913 se habían marchado unos 7.300 trabajadores, y que el 71 % no se había despedido: simplemente habían dejado de ir cinco días seguidos. El absentismo diario rondaba el 10 %, de modo que cada mañana había que cubrir con gente sin experiencia más de mil puestos de la cadena. Incluso en el mercado laboral de Detroit, donde una rotación del 200 % era corriente, lo de Ford era excepcional.

El salario de cinco dólares resolvió ese problema de golpe. Según las cifras que recogió el economista Sumner Slichter, la rotación bajó del 370 % en 1913 al 54 % en 1914. El propio Ford lo contó en sus memorias de 1922: en 1914 tenía 14.000 empleados y había tenido que contratar a razón de unos 53.000 al año; en 1915 solo contrató a 6.508, la mayoría por el crecimiento del negocio. Las colas para entrar fueron inmediatas. El 12 de enero de 1914, con una ventisca y temperaturas bajo cero, unos doce mil hombres se agolparon ante la fábrica; hubo empujones, un conato de motín y la policía los dispersó con mangueras. En el mismo libro Ford escribió que pagar cinco dólares por ocho horas fue una de las mejores medidas de reducción de costes que habían tomado nunca.

Raff y Summers concluyeron que Ford pagaba lo que los economistas llaman un salario de eficiencia: un sueldo por encima del de mercado que se paga no por generosidad, sino porque reduce la rotación y el absentismo, hace que los trabajadores teman perder el puesto y se esfuercen más, y permite elegir entre muchos aspirantes. Los datos que encontraron encajan: la productividad y los beneficios aumentaron después de la subida, y la plantilla se estabilizó. El salario alto no era un regalo; era una forma de hacer soportable, a cambio de dinero, un trabajo que la gente abandonaba en cuanto podía.

La letra pequeña refuerza esa lectura. Los cinco dólares no eran exactamente un salario: la mayor parte se pagaba como «participación en beneficios», y había que ganársela. Solo tenían derecho los hombres mayores de 22 años con seis meses de antigüedad; las mujeres quedaron fuera al principio. Además, un Departamento Sociológico con unos 150 inspectores visitaba las casas de los obreros para comprobar que llevaban una vida ordenada: que no bebían en exceso, que no jugaban, que mantenían la casa limpia, que ahorraban y, en el caso de los inmigrantes, que aprendían inglés. Quien no pasaba la inspección perdía la parte de beneficios hasta corregirse. Stephen Meyer ha descrito el programa como un experimento de control social tanto como de política salarial.

¿Y los coches? En sus memorias Ford sí escribió que sus ventas dependían en cierta medida de los salarios que pagaba, pero su argumento era general: el dinero de los sueldos altos se gasta y hace prosperar a tenderos, fabricantes y trabajadores de otros sectores, y esa prosperidad acaba reflejándose en las ventas. En ese pasaje no dice que sus propios obreros fueran su mercado, y las cifras explican por qué. En 1914 la empresa fabricó unos 300.000 coches. Aunque cada uno de sus catorce mil trabajadores se hubiera comprado un Modelo T, que costaba entonces unos 500 dólares, unos cuatro meses de sueldo con el nuevo salario, eso habría supuesto menos del 5 % de la producción. Es difícil creer que alguien doble los salarios de toda su plantilla para vender un 5 % más.

La versión del obrero que compra el coche que fabrica sobrevive porque resume bien una idea posterior, la del capitalismo de salarios altos y consumo de masas que se llamó fordismo, y porque convierte una decisión de gestión de personal en una visión de futuro. Lo que dicen los archivos es menos épico y más interesante. Ford subió los salarios porque la cadena de montaje, con toda su eficiencia, producía un trabajo que casi nadie quería hacer, y descubrió que pagar el doble y vigilar las casas de sus obreros le salía más barato que seguir contratando a cincuenta mil hombres al año.

La división del trabajo en Adam Smith – Los luditas – Precio del trabajo – Costes laborales – Industrialización

Este itinerario ordena artículos de la enciclopedia; cada uno vive también suelto, con sus fuentes y su historial. ¿Le falta un capítulo o le sobra uno? Dínoslo.

Todos los itinerarios →